
Содержание
- Почему организациям выгодно нанимать самозанятых
- Изменения в работе с самозанятыми в 2026 году
- Изменения в порядке оформления и ведения учета самозанятых
- Условия работы юридических лиц с самозанятыми
- Документооборот при работе с самозанятыми
- Особенности налогообложения при работе с самозанятыми
- Новое в работе с самозанятыми: чего ждать в будущем
- Часто задаваемые вопросы (FAQ)
Важное! Статья носит информационный характер и не является юридической, кадровой или иной консультацией.
Как юридическим лицам работать с самозанятыми: правила сотрудничества, оформление документов, нюансы налогообложения и новые риски в 2026 году. Особенности для ООО, ИП и организаций. Ответы на частые вопросы о работе с самозанятыми гражданами и изменениях законодательства.
Как сотрудничать с самозанятыми в 2026: документооборот, риски и новые правила
В 2019 году в России запустили тест особого налогового режима — налог на профессиональный доход (НПД). Это экспериментальный проект, который стал одним из самых динамично развивающихся в стране. Согласно ФНС, на начало 2026 года насчитывается более 15 млн зарегистрированных плательщиков НПД. Для сравнения: в 2020 их было около 1,5 млн, а в 2022 — свыше 6 млн. Ежегодно к этому режиму подключается от 2 до 3 млн новых исполнителей.
Причины такого активного роста очевидны: регистрация через приложение «Мой налог» занимает минимум времени, ставки остаются низкими — 4% за услуги физлицам и 6% для юрлиц и ИП, отсутствуют обязательная отчетность и страховые взносы. Для многих специалистов это стало легальной альтернативой «серой» занятости.
О том, какие преимущества несут самозанятые для бизнеса, есть ли риски и какие нюансы оформления документов — рассказываем в статье.
Почему организациям выгодно нанимать самозанятых
Самостоятельных работников чаще всего нанимают туда, где есть потребность в гибком, проектном или сезонном привлечении людей без необходимости расширять штат. Обычно с ними сотрудничают в следующих сферах:
- IT и digital: разработчики, дизайнеры, тестировщики, специалисты по контекстной рекламе и SEO.
- Строительство и ремонт: бригады отделочников, электрики, сантехники, инженеры по проектированию.
- Торговля и логистика: курьеры, водители, сотрудники складов и помощники на кассе.
- Производство: вспомогательный персонал для упаковки и сортировки, комплектовщики, подсобные рабочие.
- Медиа и маркетинг: копирайтеры, фотографы, операторы, SMM-специалисты.
- Юридические и бухгалтерские услуги: консультанты на проектной основе.
- Образование: репетиторы, тренеры, методисты онлайн-школ.
- HoReCa: официанты, бармены, хостес, работники кухни и персонал на мероприятиях.
- Прочие услуги: клининг, охрана объектов, технический персонал, сиделки, помощники по дому и няни.
Особенно активно самозанятых привлекают цифровые платформы — маркетплейсы, агрегаторы такси и доставки, HR-сервисы и сервисы гибкой занятости, такие как Ventra Go!
Такие платформы делают путь до подработки проще: человек регистрируется, получает заказ, выполняет его и забирает вознаграждение — все в одном интерфейсе.
Привлечение самозанятых вместо оформления по ТК РФ дает бизнесу как минимум четыре значимых преимущества:
- Финансовая экономия. Компания не платит НДФЛ и страховые взносы — все расчеты с налоговой исполнитель берет на себя.
- Простой документооборот. Основной подтверждающий документ — чек самозанятого. Этого достаточно, чтобы обосновать расходы.
- Быстрый старт. Проверьте актуальный статус плательщика НПД через сервис ФНС, подпишите договор и можно выдавать задание.
- Меньше бюрократии. Нет кадрового учета, графиков отпусков, больничных листов и прочих обязательств, которые неизбежны при трудовых отношениях.
Изменения в работе с самозанятыми в 2026 году
Правительство продлило налоговый эксперимент до конца 2028 года. Базовые правила остаются неизменными, но в силу вступили некоторые нововведения.
Самозанятые будут получать больничные
Теперь плательщики НПД вправе добровольно подключиться к системе соцстрахования через Социальный фонд России. Человек сам выбирает сумму страхового покрытия — 35 000 или 50 000 рублей. Ежемесячный взнос составит 1 344 или 1 920 рублей соответственно.
Важное условие: пособие по нетрудоспособности начислят только после 6 месяцев непрерывных отчислений. Для компании эта схема не влечет дополнительных расходов — самозанятый самостоятельно платит взнос.
Цифровые платформы под контролем
С осени вступает в силу новый Федеральный закон, который регулирует работу операторов цифровых платформ — маркетплейсов, агрегаторов такси, сервисов доставки и других посредников.
Теперь они обязаны:
- Оформлять договоры ГПХ в электронной форме.
- Публиковать правила ранжирования специалистов и порядок расчета вознаграждений.
- Передавать данные о сделках в налоговую службу.
Для бизнеса, который привлекает самозанятых через такие платформы, это означает рост прозрачности, но и усиление налогового контроля.
Задолженность по НПД будут взыскивать без суда
Если на Едином налоговом счете плательщика образуется отрицательное сальдо, ФНС направит уведомление прямо в приложение «Мой налог» с указанием срока погашения. При игнорировании требования запускается принудительное взыскание без участия суда.
Для компании появление налоговых долгов у сотрудника — косвенный сигнал о ненадежности.
Изменения в порядке оформления и ведения учета самозанятых
Требования к документообороту остались прежними: чаще всего нужны договор оказания услуг, акт выполненных работ и чек из приложения «Мой налог». Но признаки подмены трудовых отношений теперь оценивают по новым критериям.
С 16 февраля действует Приказ, который определил, в каких случаях данные о компании поступают в межведомственные комиссии и что может стать поводом для проведения проверок:
- Если за год организация сотрудничала с 35 и более самозанятыми, каждый из которых получал в среднем свыше 35 000 рублей в месяц, а продолжительность отношений превысила три месяца.
- Если у компании насчитывается 10 и более исполнителей с вознаграждением свыше 25 000 рублей в месяц, и при этом хотя бы кто-то из них в предыдущем квартале числился штатным сотрудником этой же организации. Этот порог проверяется ежеквартально, чтобы компания не переводила из штата на ГПХ.
Теперь признаки подмены трудовых отношений оцениваются согласно Приказу Минтруда от 08.12.2025 № 685н по каждому конкретному исполнителю, а не в среднем по компании. Один «проблемный» договор может стать основанием для проверки.
Налоговая анализирует выплаты самозанятым автоматически: смотрит на периодичность и суммы выплат, число заказчиков у исполнителя, изменение численности штата, трудовые отношения в прошлом. Чем больше таких признаков, тем выше шанс, что компанию проверят.
Условия работы юридических лиц с самозанятыми
Привлечение самозанятых не всегда оправдано. Есть несколько сценариев, когда такой формат выгоден бизнесу:
- Разовые и проектные задачи. Компании нужен конкретный результат без продолжительных обязательств: разработать сайт, написать тексты, провести аудит, настроить рекламу. Нет смысла расширять штат ради задачи, которая не повторится.
- Нестандартные компетенции. Например, юридическая экспертиза для судебного дела или узкая техническая консультация.
- Периодическая нагрузка. Торговля, логистика, строительство — отрасли с выраженной сезонностью. Самозанятые позволяют масштабировать команду под объем задач без кадровых сложностей.
В результате такого сотрудничества компания экономит на налогах — ответственность об уплате лежит на самозанятом. А вместо кипы документов и отчетности по сотруднику — договор оказания услуг, акт и чек. Этого достаточно, чтобы законно учесть расходы в бухгалтерии.
Ограничения по работе с самозанятыми для юрлиц и ИП
Закон фиксирует случаи, когда привлекать исполнителя в статусе самозанятого нельзя. Нарушение любого из этих запретов ведет к доначислению НДФЛ, страховых взносов, штрафам и пеням.
Федеральный закон от 27.11.2018 № 422-ФЗ прямо запрещает заказчикам использовать режим налога на профессиональный доход (НПД) в двух случаях:
- Если исполнитель в данный момент числится в штате компании.
- Если он был уволен из этой компании менее 2 лет назад.
Кроме того, в законе перечислены виды деятельности, при которых применение НПД не допускается. Например, это перепродажа товаров или любой вид деятельности, требующий лицензии.
Главный принцип: самозанятый — это самостоятельный исполнитель, а не скрытый штатный сотрудник. Если по факту человек выполняет что-то из пунктов ниже, то отношения признаются трудовыми, независимо от того, как они оформлены на бумаге. Форма договора ГПХ здесь не спасает. Такой сотрудник не должен:
- Работать по графику.
- Подчиняться внутреннему трудовому распорядку.
- Использовать оборудование и рабочее место компании.
- Получать фиксированную оплату дважды в месяц.
Какие налоговые риски грозят бизнесу
Главное — переквалификация договора. Если это произойдет, последствия будут ощутимыми.
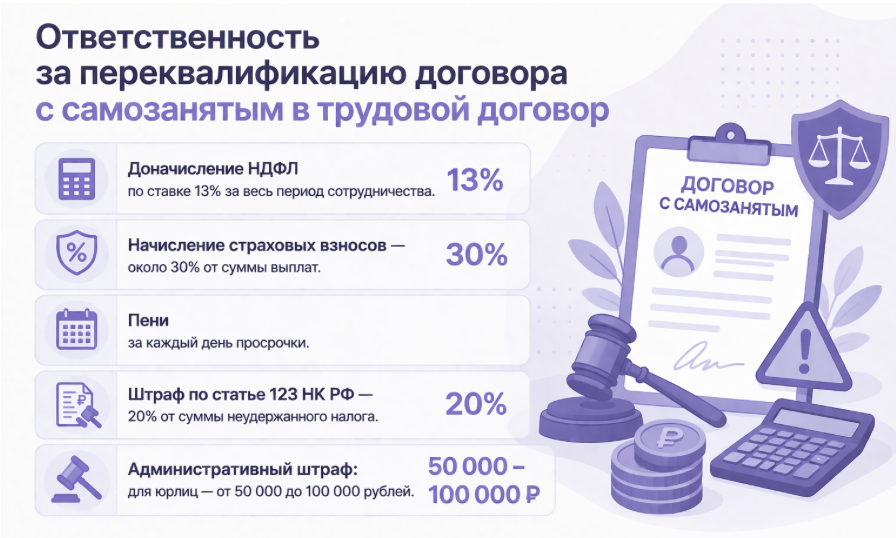
Ответственность и штрафы внушительные, заплатить придется за каждый день сотрудничества
Если нарушения носят системный характер, а сумма неуплаченных налогов за 3 года превышает 18,75 млн рублей, руководителю компании грозит уголовная ответственность. Наказание — штраф до 500 000 рублей либо лишение свободы на срок до 2 лет.
Второй по значимости риск — утрата статуса самозанятого. Ситуация выглядит так: человек превысил годовой лимит дохода или добровольно снялся с учета. Компания этого не заметила и продолжила переводить деньги без удержания налогов.
В результате образуется недоимка по НДФЛ и страховым взносам, плюс штраф 20% по статье 123 НК РФ. Избежать этого поможет регулярная проверка статуса плательщика НПД через сервис ФНС перед каждой выплатой.
Условия сотрудничества и лимиты
Для законного сотрудничества необходимо соблюдать несколько базовых условий. Что обязан делать заказчик:
- Заключать договор оказания услуг (подряда) — без признаков трудового: без графика, должности, подчинения внутреннему распорядку.
- Фиксировать результат в акте выполненных работ и получать чек после каждой оплаты.
- Проверять статус исполнителя через сервис ФНС перед каждой выплатой.
- Не привлекать действующих сотрудников и бывших работников, уволившихся менее двух лет назад (ст. 6 закона № 422-ФЗ).
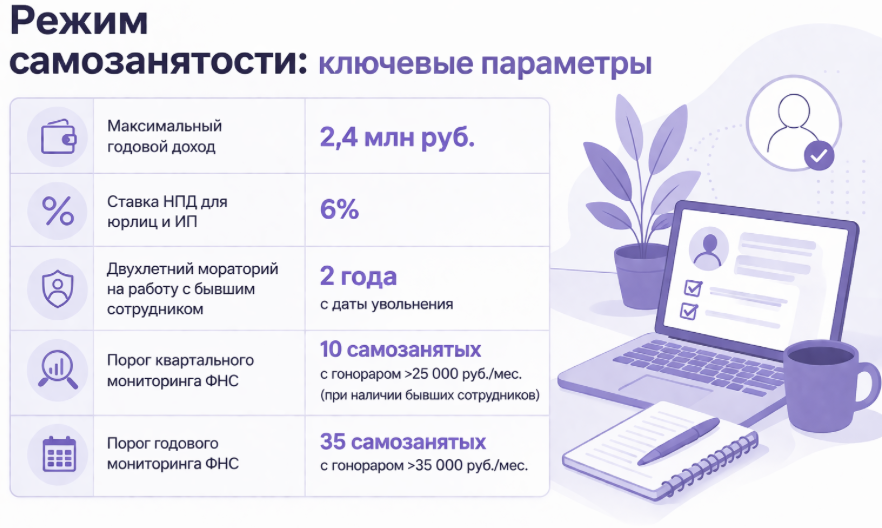
Важные пункты по работе с самостоятельными специалистами собрали в таблице
Особенности работы с самозанятыми для разных отраслей
IT и digital, маркетинг, медиа и творческие услуги — наиболее комфортные и безопасные сферы для сотрудничества. Здесь задачи часто проектные, с измеримым результатом. Исполнители нередко имеют несколько заказчиков. Основной риск — долгосрочное сотрудничество с одним разработчиком в режиме, которых похож на штатный.
В нише строительства и ремонта есть высокий риск переквалификации: самозанятые используют оборудование заказчика, соблюдают его график и выполняют однотипные задачи.
То же происходит в сфере фитнеса и образования. ФНС неоднократно оспаривала договоры с тренерами и преподавателями, которые следуют расписанию клуба или школы и используют их инфраструктуру — такие отношения суды признают трудовыми.
Документооборот при работе с самозанятыми
Чек из приложения «Мой налог» — единственный обязательный документ, который подтверждает факт сделки и расчет и полностью заменяет первичку. Его формирует самозанятый при получении оплаты. Также он может выставить для организации счет.
Договор и акт выполненных работ необязательны по закону, но помогут при регулировании отношений и защите в спорных ситуациях. К этому рекомендуем добавить справку о статусе плательщика НПД на дату заключения договора и сохранять скриншоты проверки статуса перед каждой выплатой.
Договор — гражданско-правовой: возмездного оказания услуг, подряда или смешанный. В нем должно содержаться: конкретный предмет (результат, а не функция), сроки, порядок и размер вознаграждения, обязанность исполнителя передавать чек, ответственность за его непредоставление. Не должно быть ничего из лексикона ТК РФ: графиков, должностей, дисциплинарных взысканий, социальных гарантий.
Порядок оформления сотрудничества с самозанятым
Самозанятый не становится трудоустроенным работником, поэтому здесь нет особых нормативов. Чаще всего шаги выглядят так:
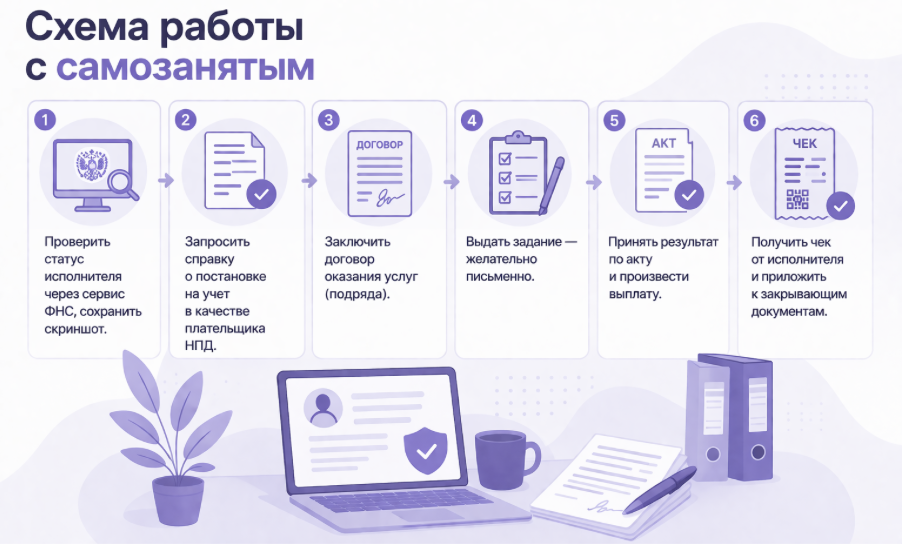
Никаких расчетных листов, трудовых книжек, графиков отпусков и прочих кадровых документов на самозанятого оформлять нельзя — их наличие само по себе является признаком трудовых отношений.
Важное при заключении договора с самозанятым
Несколько практических моментов, чтобы не попасть на штрафы:
- Не выдавайте самозанятому доступ к корпоративной почте. Не включайте во внутренние регламенты, журналы инструктажей по охране труда, пропуска на территорию — это признаки трудовых, а не гражданско-правовых отношений.
- Привязывайте оплату к акту, а не к календарю. Регулярные выплаты в одни и те же даты в фиксированной сумме — один из главных признаков, на которые смотрят проверяющие.
- Следите за лимитом исполнителя. Заранее уточните его текущий доход от других заказчиков — и при необходимости перейдите на формат ГПХ с физическим лицом или рассмотрите сотрудничество с ИП.
Особенности налогообложения при работе с самозанятыми
Исполнитель платит налог на профессиональный доход самостоятельно — через приложение «Мой налог». Никаких деклараций и отчетов не подает.
Страховые взносы самозанятый не платит. Именно поэтому период самозанятости не включается в страховой стаж автоматически. С 2026 года взносы на случай временной нетрудоспособности можно платить добровольно — в рамках эксперимента по закону № 456-ФЗ.
НДС самозанятого: почему его нет и что это значит для заказчика
Самозанятые не платят НДС. Если компания применяет общий режим налогообложения и регулярно принимает НДС к вычету по другим поставщикам, работа с самозанятыми не дает этого преимущества. Вся сумма вознаграждения указывается без НДС.
Как учитывать расходы на самозанятых в бухгалтерии
Выплаты исполнителям признаются расходами на приобретение работ или услуг. Порядок учета зависит от налогового режима компании.
- На ОСНО (налог на прибыль): расходы на услуги самозанятых уменьшают налогооблагаемую прибыль при соблюдении двух условий — экономическая обоснованность и документальное подтверждение. Подтверждающие документы: договор, акт и чек. Без чека расход не принимается.
- На УСН «Доходы минус расходы»: расходы на оплату услуг самозанятых также уменьшают налоговую базу. Основание — чек и акт. Входящего НДС, который можно было бы включить в расходы, нет.
- На УСН «Доходы»: расходы на налоговую базу не влияют.
Выплаты самозанятым не отражаются в расчете по страховым взносам и справке 6-НДФЛ. Отдельной отчетности не существует. Единственный документ контроля — чек, который специалист формирует сам. Он подтверждает расходы заказчика.
Новое в работе с самозанятыми: чего ждать в будущем
До конца 2028 года базовые параметры режима НПД закреплены законом — это прямое обязательство государства перед плательщиками. Тем не менее ряд изменений уже определен, а дискуссия о судьбе режима после 2028 года идет активно.
Что обсуждается, но пока не принято:
- Повышение лимита дохода с 2,4 до 3 млн рублей. Законопроект внесен в Госдуму, но на апрель 2026 года не принят.
- Единая ставка НПД 5% вместо действующих 4 и 6%. Предложение отложено до 2028 года — завершения эксперимента с режимом самозанятости.
Могут ли отменить самозанятость? Аналитики считают такой сценарий наименее вероятным: резкая отмена режима создает риск ухода до 40% исполнителей в «серую» зону, что противоречит ключевой цели эксперимента — легализации доходов.
Ventra Go! поможет легально оформить самозанятых. Проверим статус, лимиты, заключим договор и предоставим шаблоны закрывающих документов, чтобы у контролирующих органов не возникло вопросов и оснований для проверки вашей организации. Если у вас есть вопросы по оформлению самозанятых — оставьте заявку или напишите нам на go@ventra.ru
Часто задаваемые вопросы (FAQ)
Какие документы требуются для оформления работы самозанятого с юридическим лицом?
Обязательный документ — чек, сформированный в приложении «Мой налог». В нем должны быть указаны ИНН заказчика и описание оказанной услуги. Для дополнительной защиты можно заключить договор ГПХ, а также запросить счет и акт приемки выполненных работ.
На что стоит обратить внимание в договоре с самозанятым?
В договоре нужно четко прописать, что исполнитель является плательщиком НПД, а заказчик освобожден от уплаты НДФЛ и страховых взносов. Предмет соглашения должен быть конкретным: фиксированный результат, сроки и стоимость. Также полезно предусмотреть закрывающие документы (например, акты), которые подтвердят, что обязательства выполнены.
Какой налог платит самозанятый при работе с юрлицом?
Ставка налога на профессиональный доход в этом случае составляет 6%.
Как проверить, действительно ли человек имеет статус самозанятого?
Это можно сделать на официальном сайте ФНС через сервис «Проверить статус налогоплательщика налога на профессиональный доход». Кроме того, сам исполнитель может предоставить справку из приложения «Мой налог».
Как минимизировать риски бизнеса при сотрудничестве с самозанятым?
Прежде всего — регулярно подтверждать статус исполнителя через сервис ФНС. Договор ГПХ должен четко определять конкретную услугу, сроки и стоимость. Важно не создавать видимость трудовых отношений: например, не требовать от исполнителя ежедневного присутствия в офисе и соблюдения внутреннего распорядка.
Разрешено ли привлекать бывших штатных сотрудников в качестве самозанятых?
Да, но только по истечении двух лет с даты увольнения. В течение этого срока такое сотрудничество запрещено.
Как избежать переквалификации ГПХ в трудовой договор?
Договор должен регулировать оказание конкретных услуг или выполнение разовых работ, а не выполнение трудовой функции. Чем выше степень самостоятельности самозанятого (сам выбирает график, использует свои материалы и инструменты), тем ниже риск, что налоговый орган переквалифицирует отношения в трудовые.